向谦备忘录,启发小进步,我是徐向谦。
这是我听李璞《给忙碌者的个人保险课》第 03 讲的笔记,课出自得到 App。这一讲叫《挑选保险产品的基本原则》。
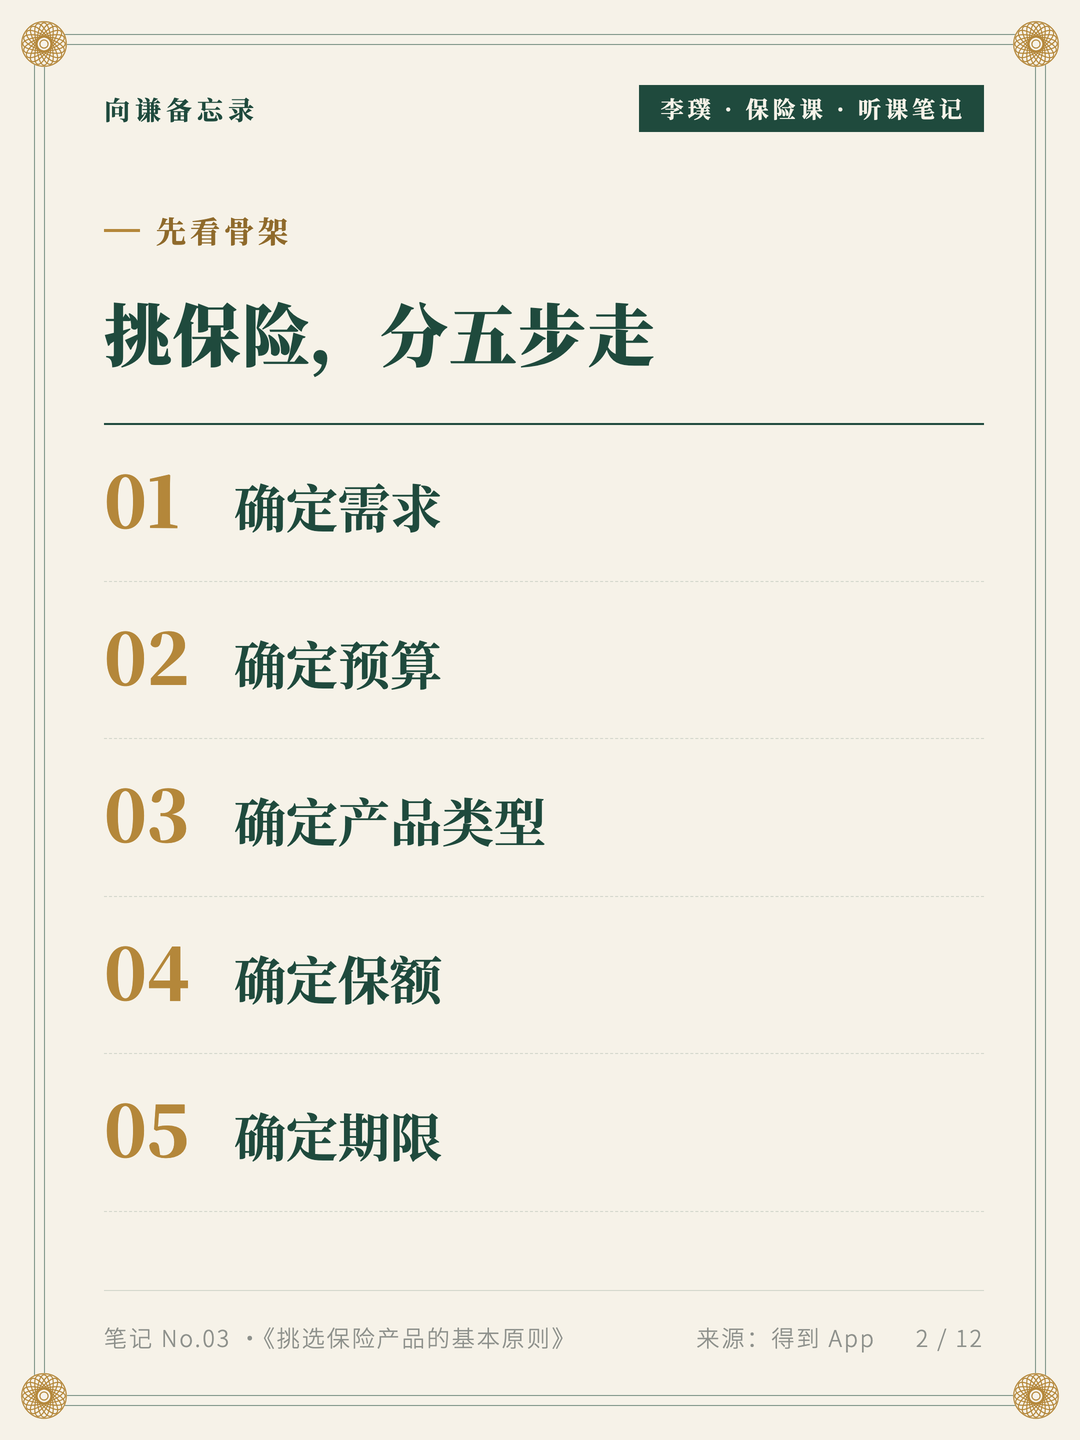
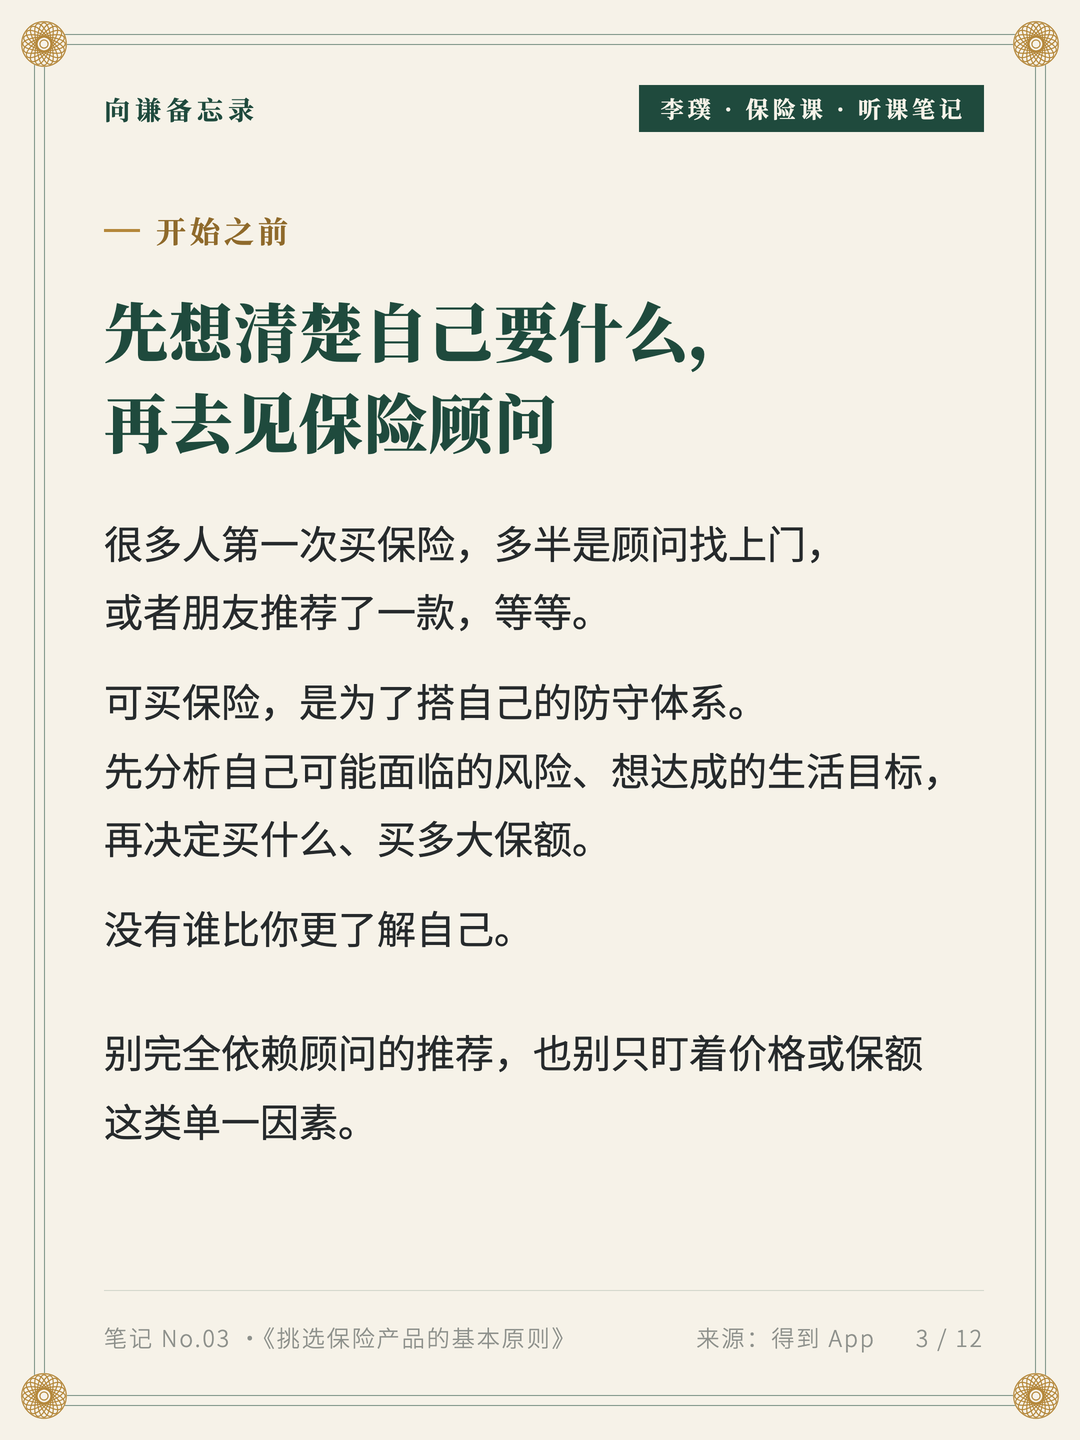
很多人第一次买保险,多半是顾问找上门,或者朋友推荐了一款,等等。课上的建议是:先分析自己的风险和生活目标,再决定买什么、买多大保额,别完全依赖顾问的推荐,也别只盯着价格或保额这类单一因素。挑的时候分五步。
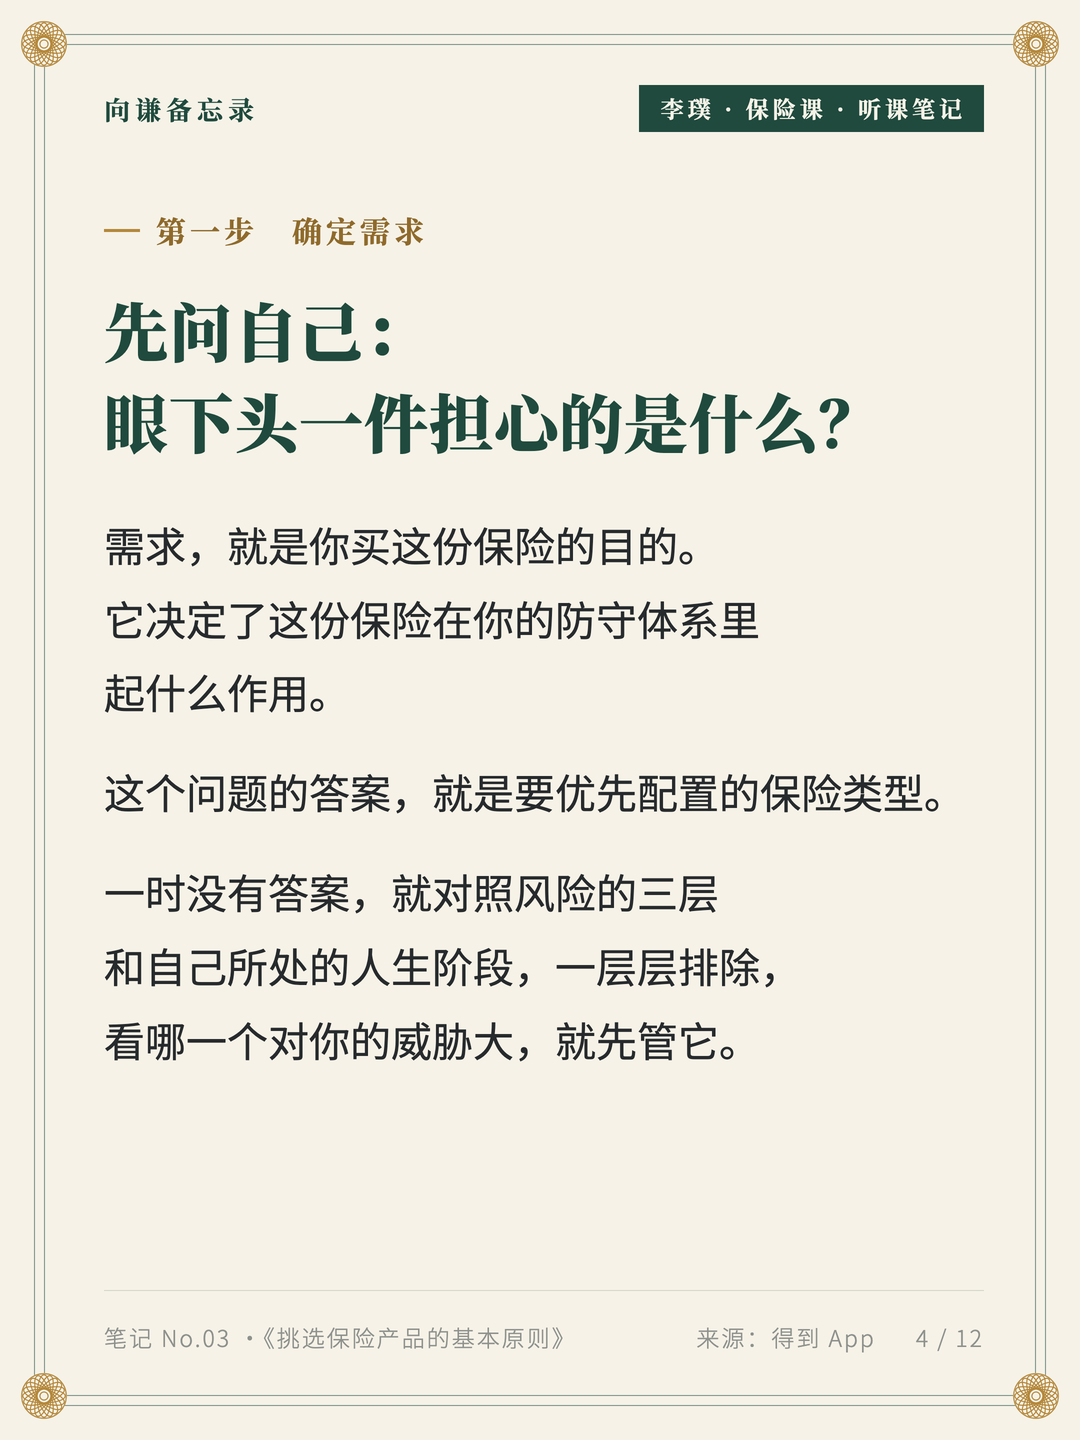
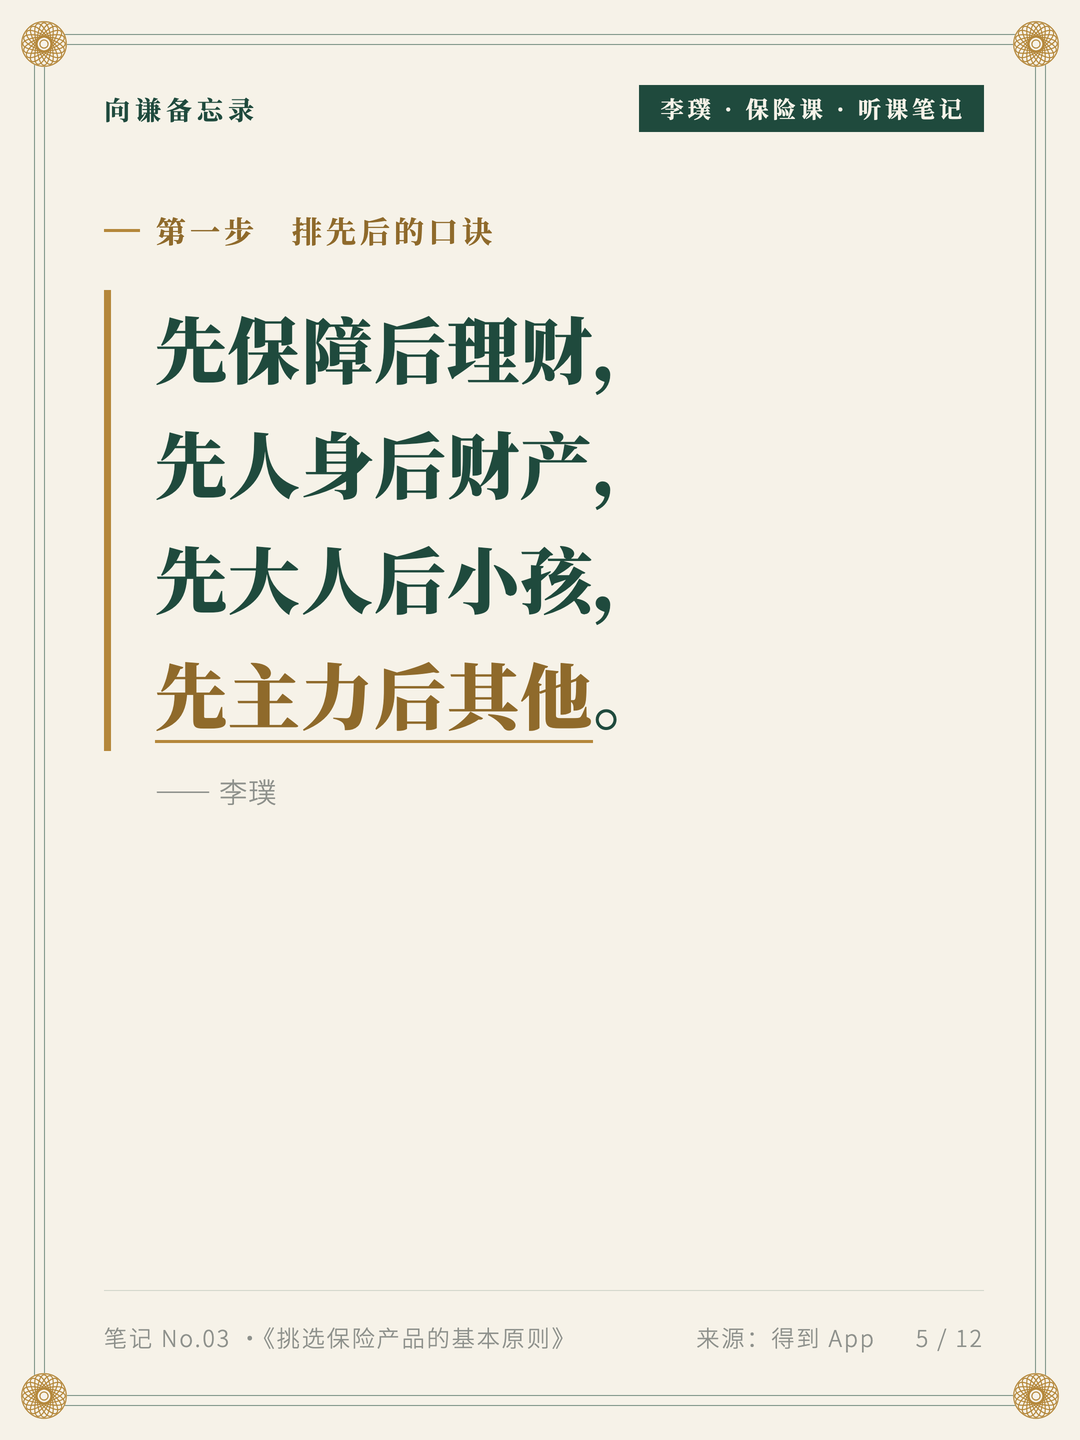
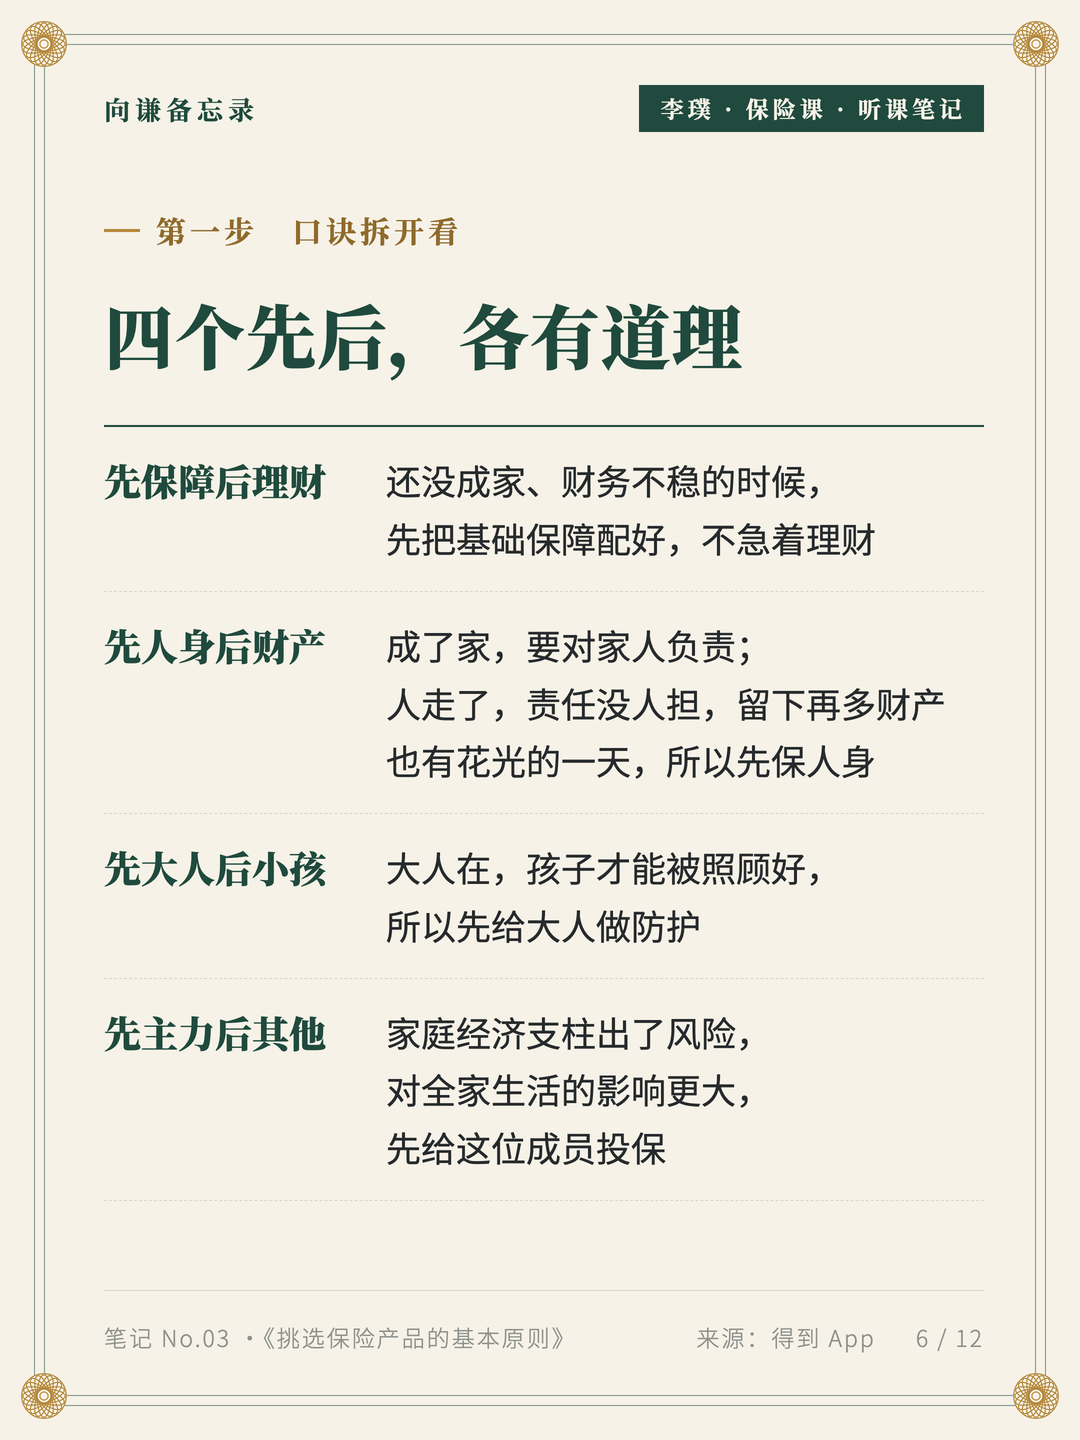
第一步,先问自己眼下头一件担心的是什么,答案就是要优先配置的类型,拿不准就看哪个威胁大。排先后,李璞给了一个口诀:先保障后理财,先人身后财产,先大人后小孩,先主力后其他。
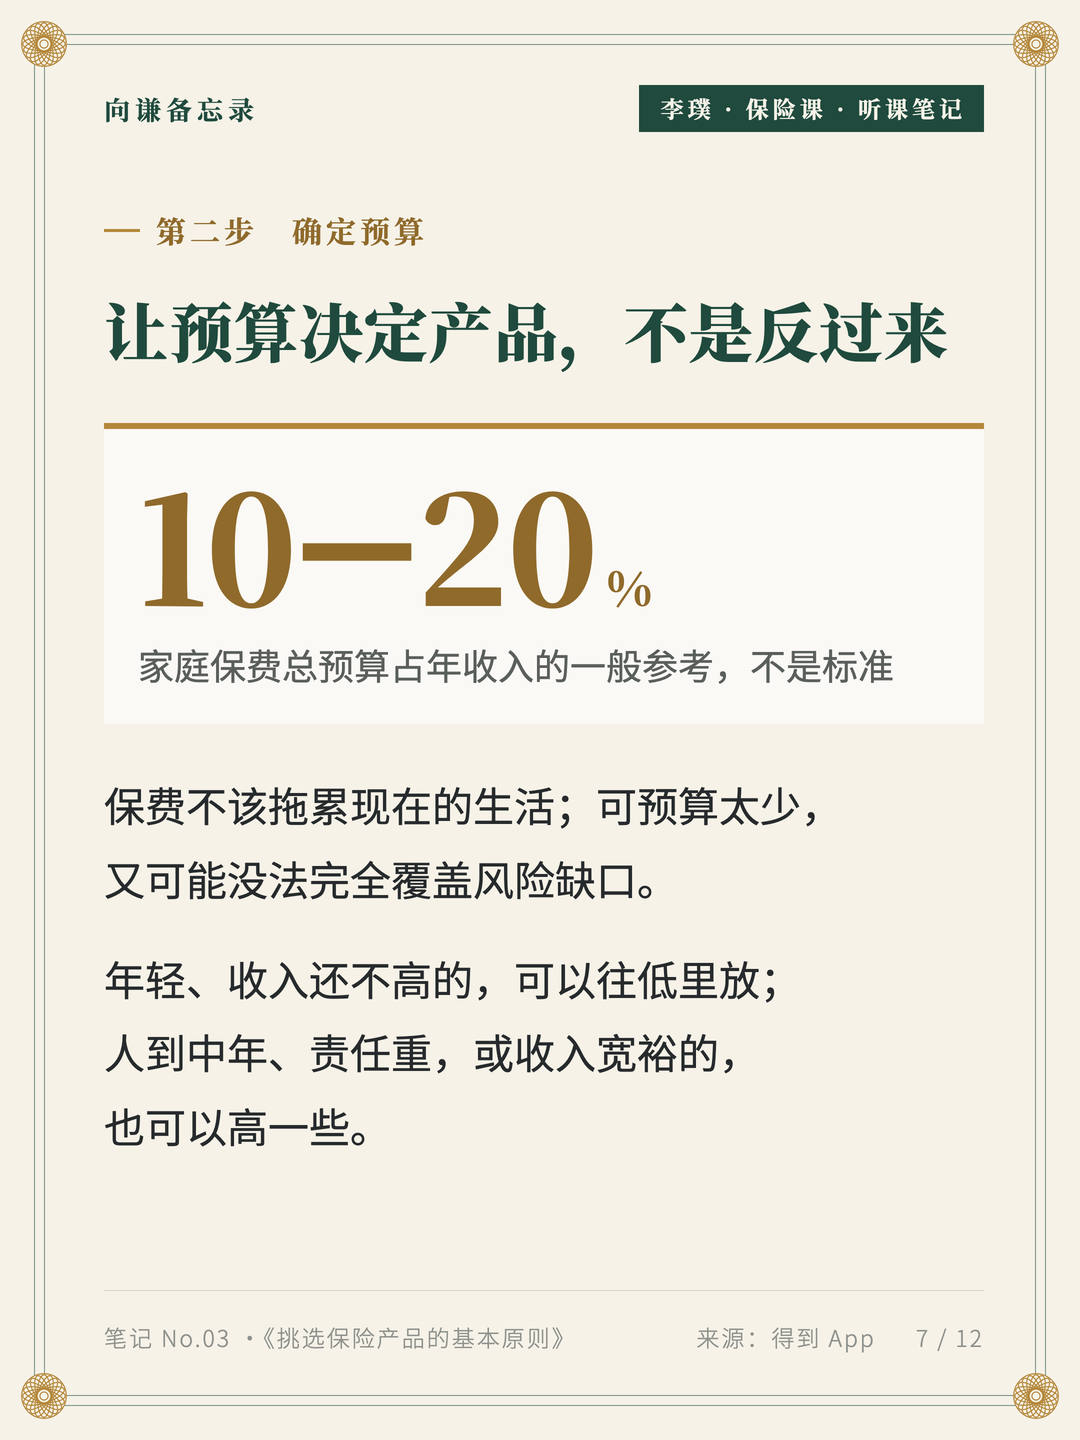
第二步,让预算决定产品。保费不该拖累现在的生活,可预算太少,又可能没法完全覆盖风险缺口。课里给的一般参考,是家庭年收入的 10%~20%,不是标准:年轻、收入不高的可以往低里放,责任重或收入宽裕的也可以高一些。
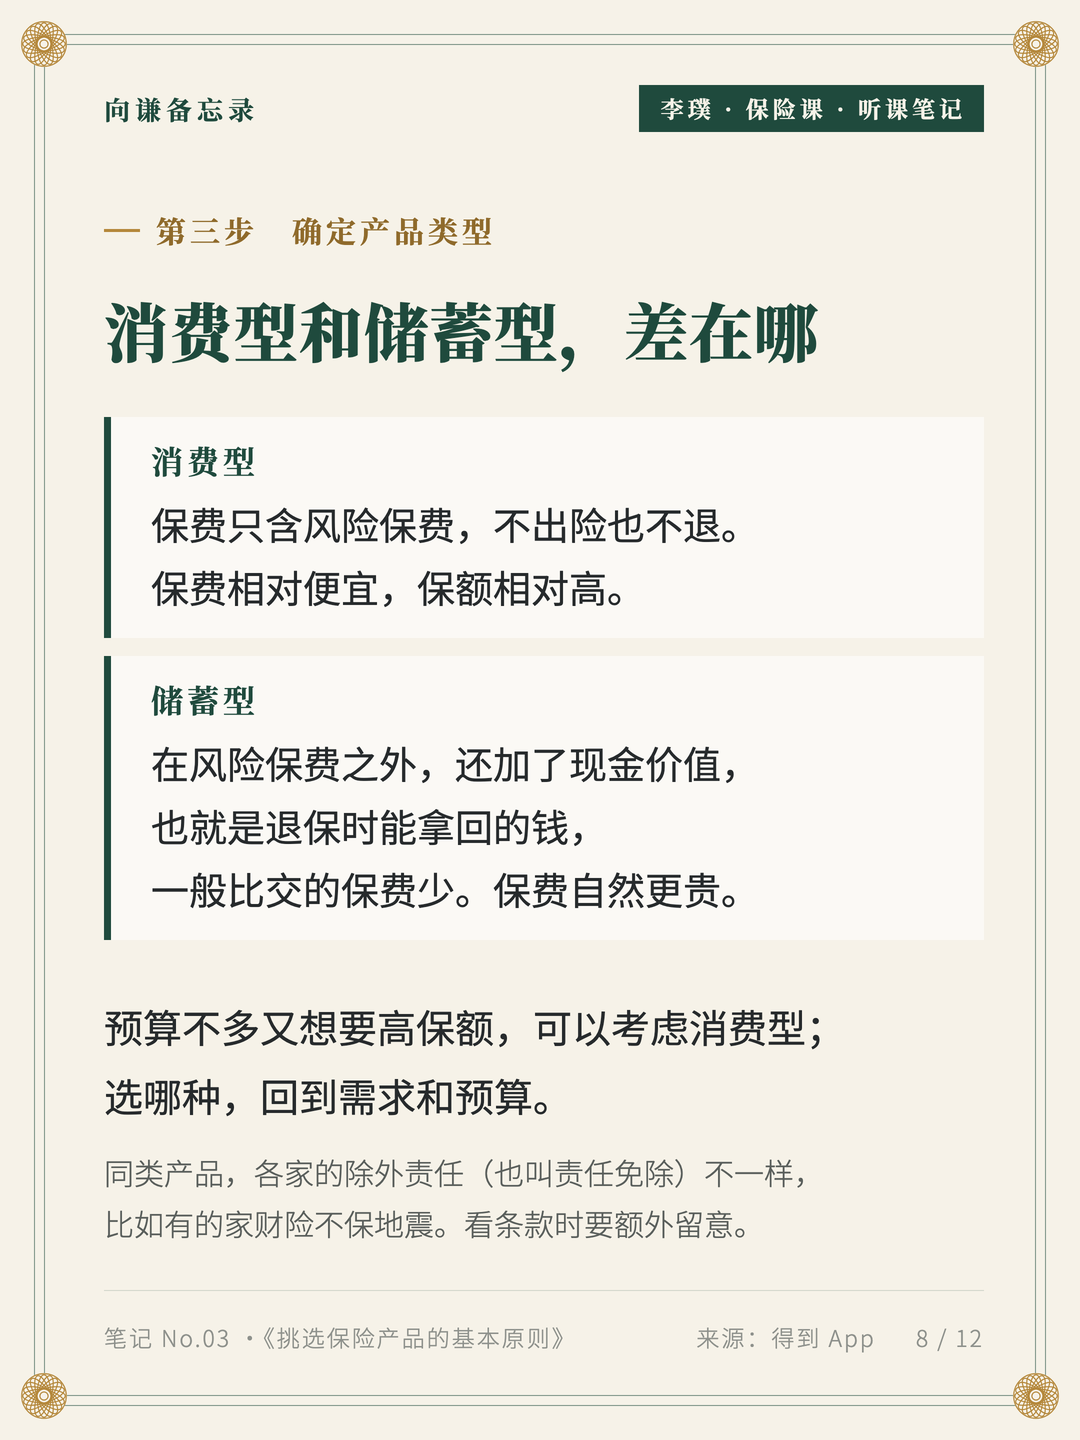
第三步,分清消费型和储蓄型:消费型保费只含风险保费,不出险也不退,保费相对便宜;储蓄型加了现金价值,也就是退保时能拿回的钱,一般比交的保费少,保费自然更贵。看条款时,还要留意除外责任。
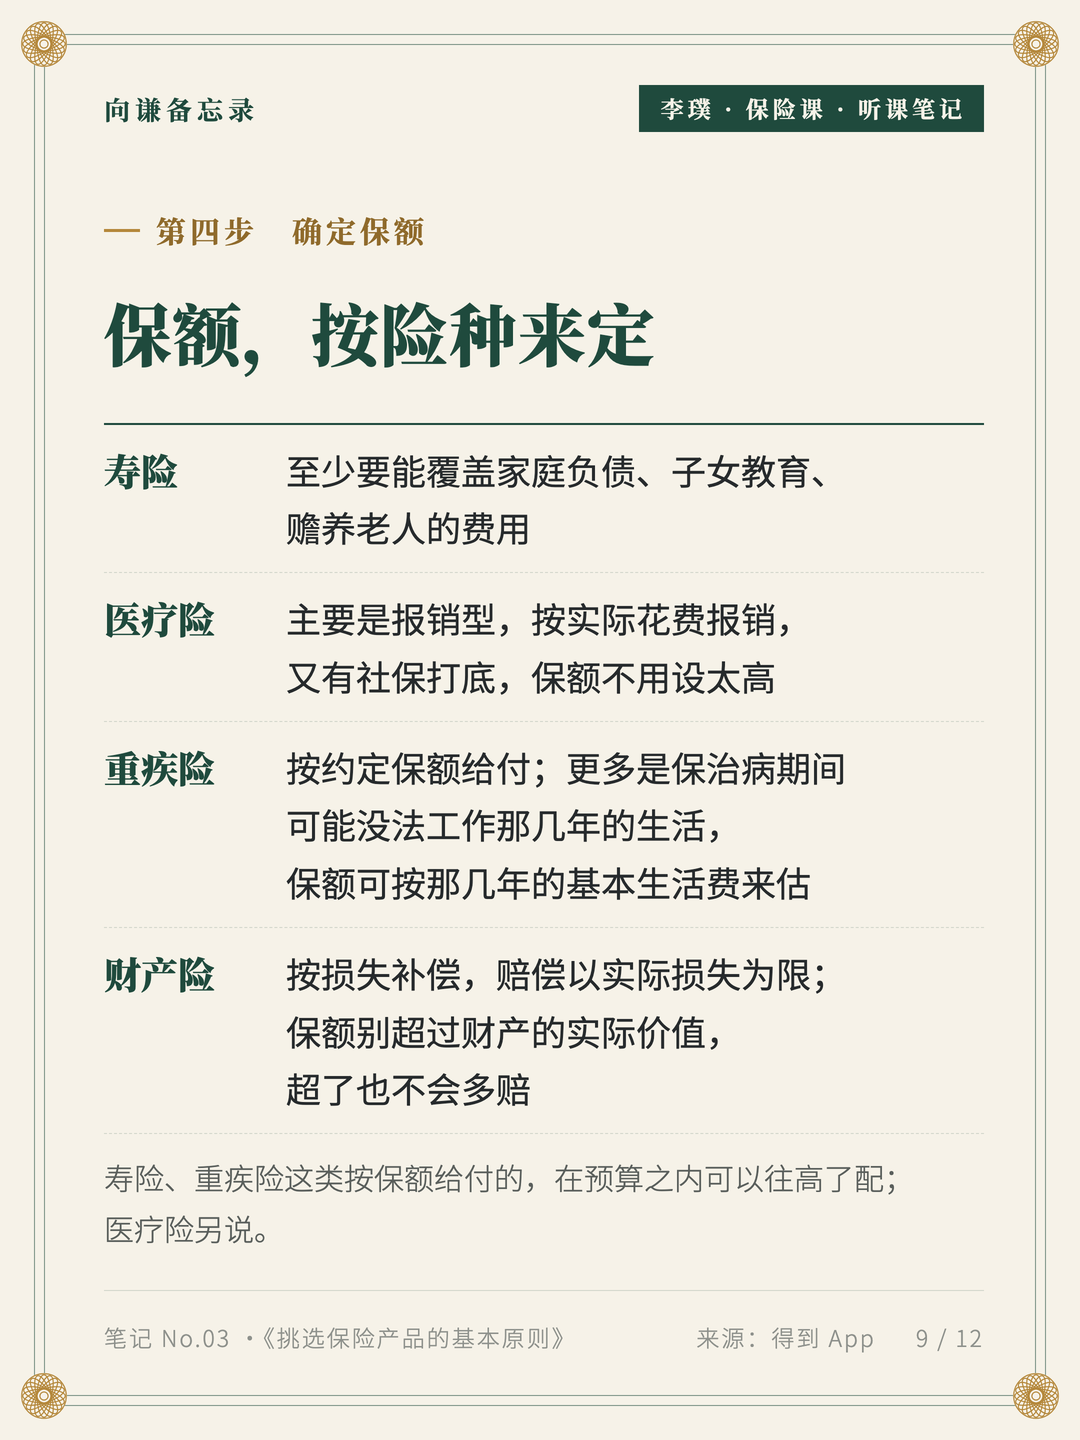
第四步,保额按险种来定:寿险至少要能覆盖家庭负债、子女教育、赡养老人的费用;医疗险是报销型,又有社保打底,保额不用设太高;重疾险更多是保治病期间可能没法工作的那几年,保额可以按那几年的基本生活费来估;财产险赔偿以实际损失为限,保额别超过实际价值。
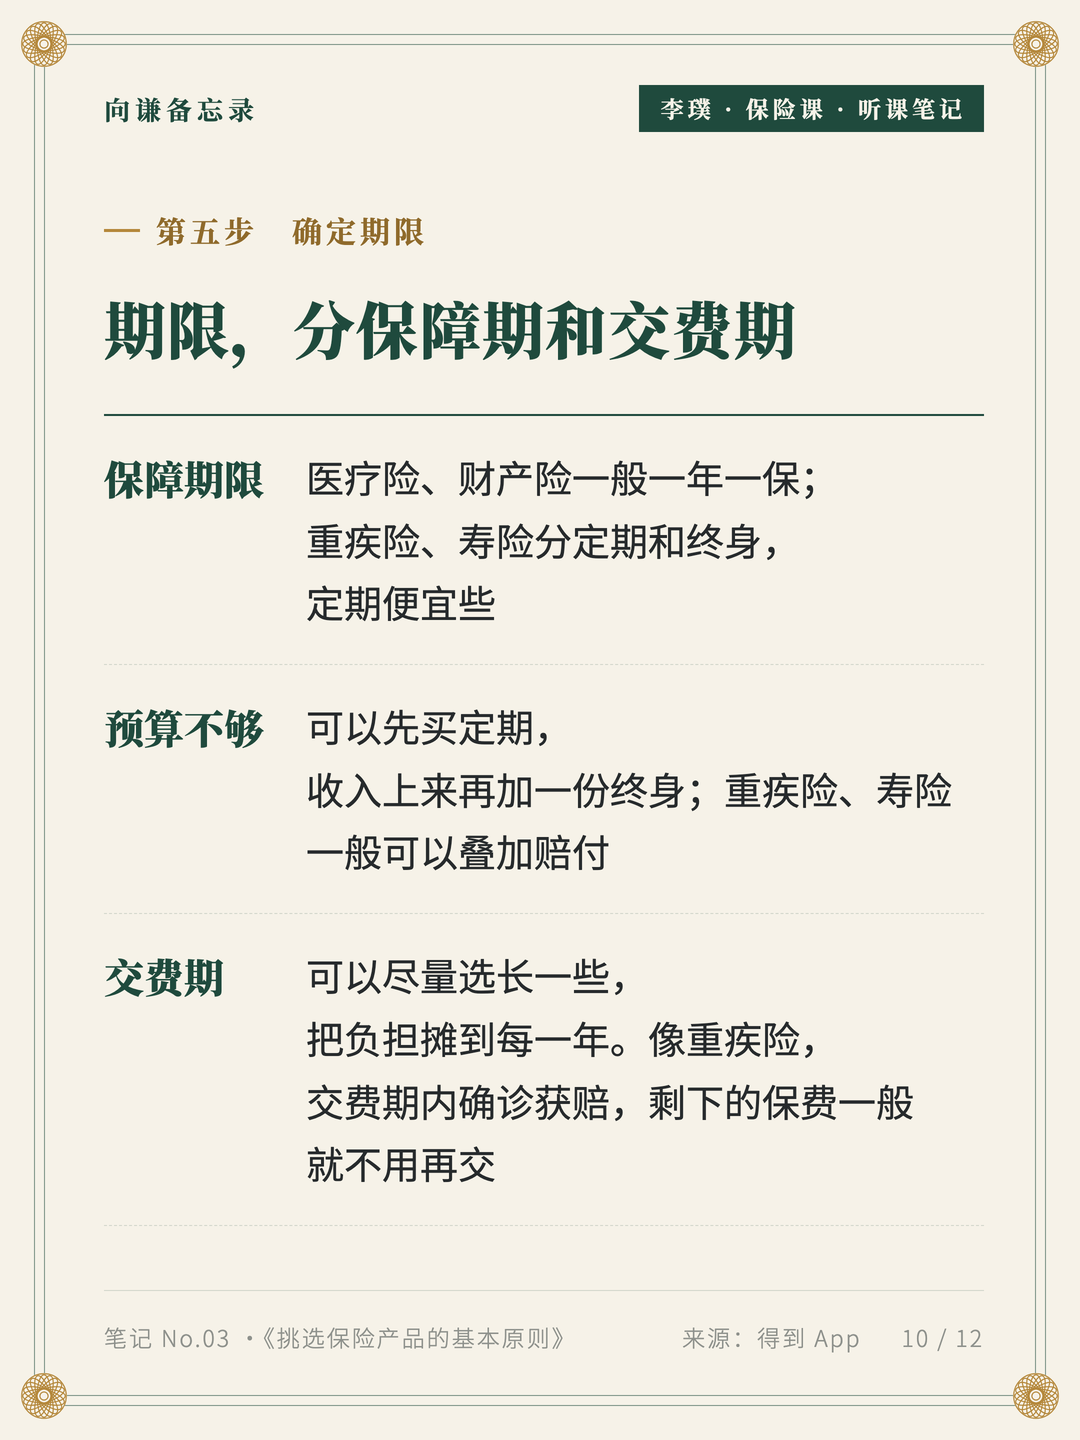
第五步,期限:预算不够可以先买定期,收入上来再加终身;交费期可以尽量选长,把负担摊到每一年。
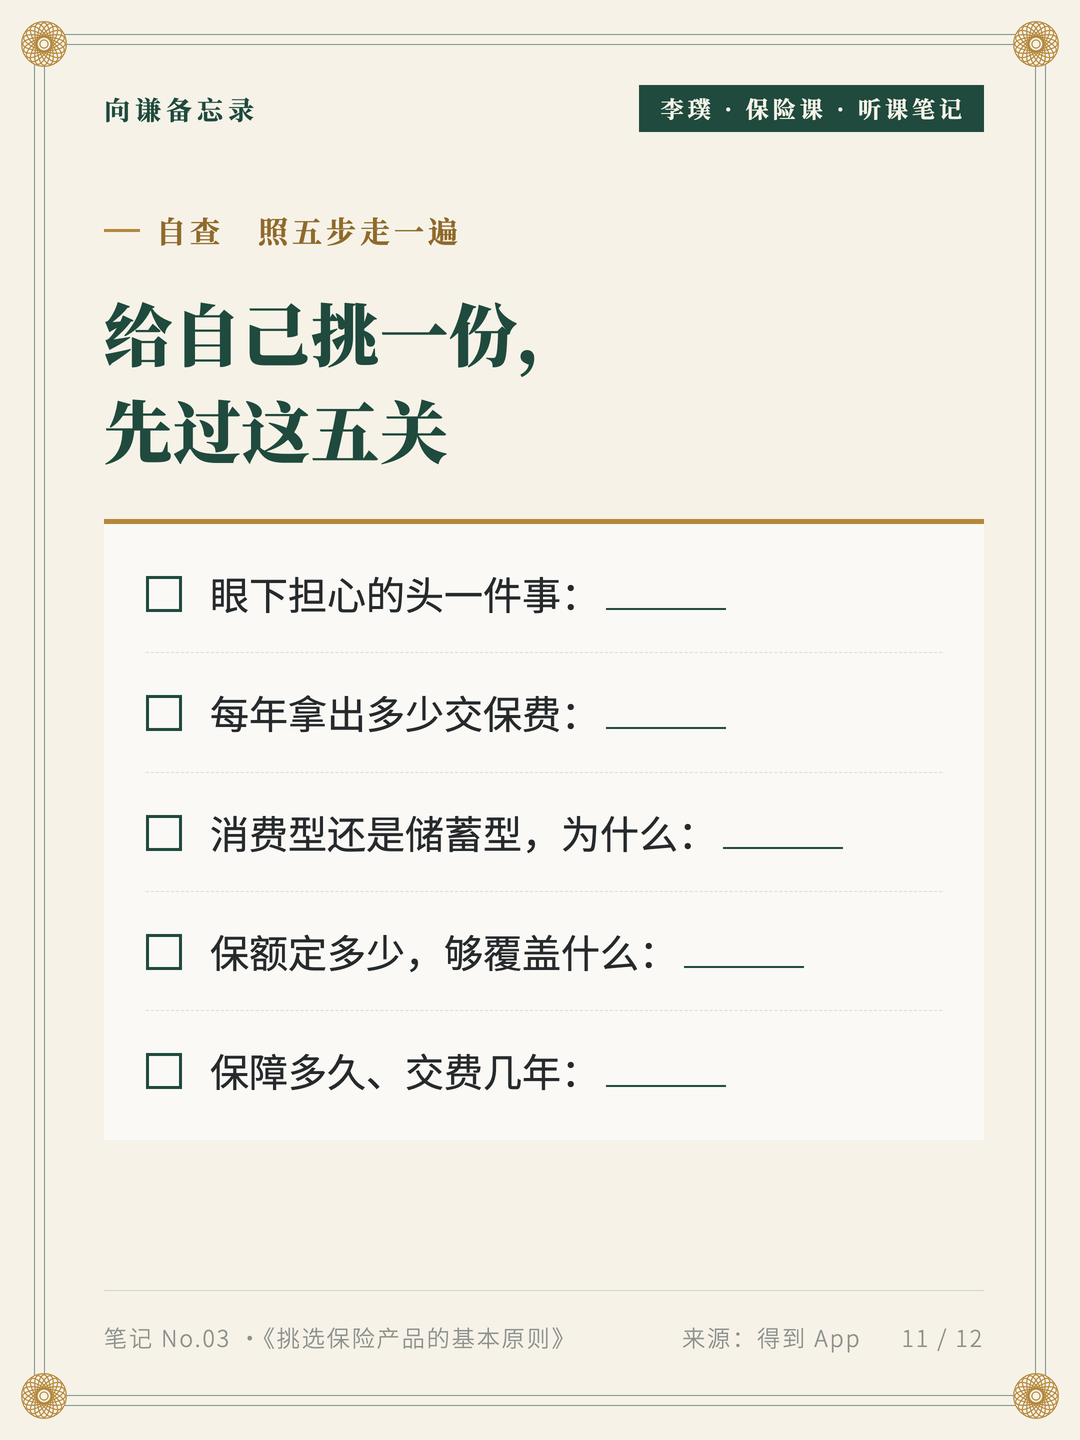
图里最后留了一张自查,照这五步给自己走一遍。
整套笔记,在合集「李璞:个人保险课·听课笔记」里。
向谦备忘录,愿你每篇都有收获,我们下篇见。