向谦备忘录,启发小进步,我是徐向谦。
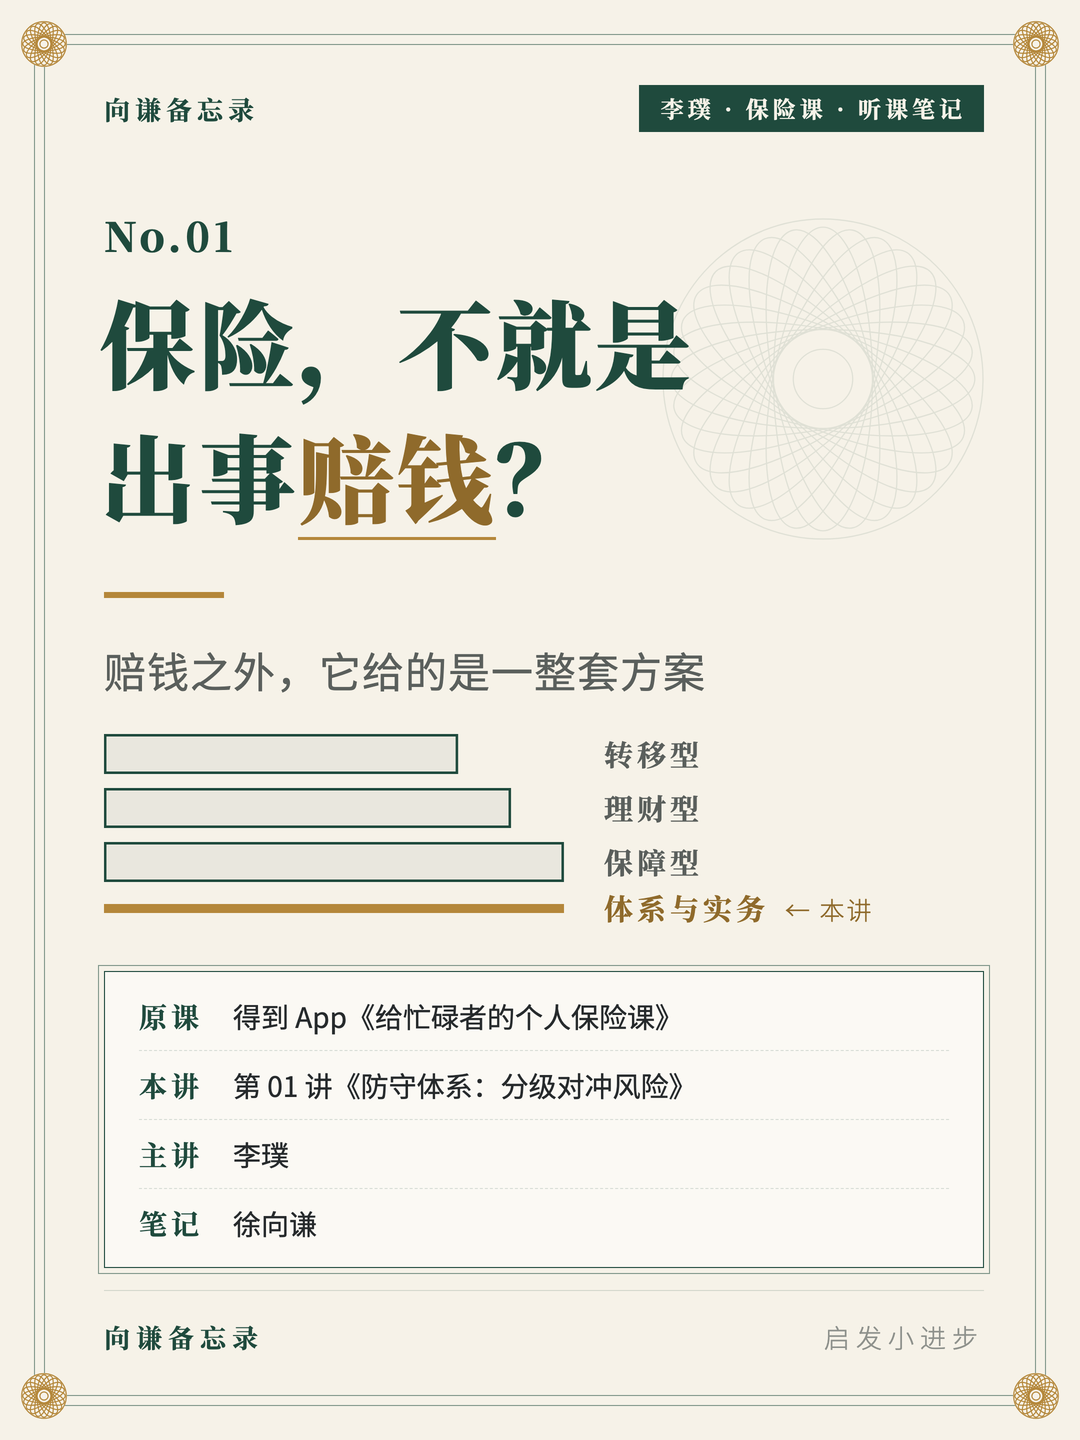
这是我听李璞《给忙碌者的个人保险课》第 01 讲的笔记,课出自得到 App。这一讲叫《防守体系:分级对冲风险》。
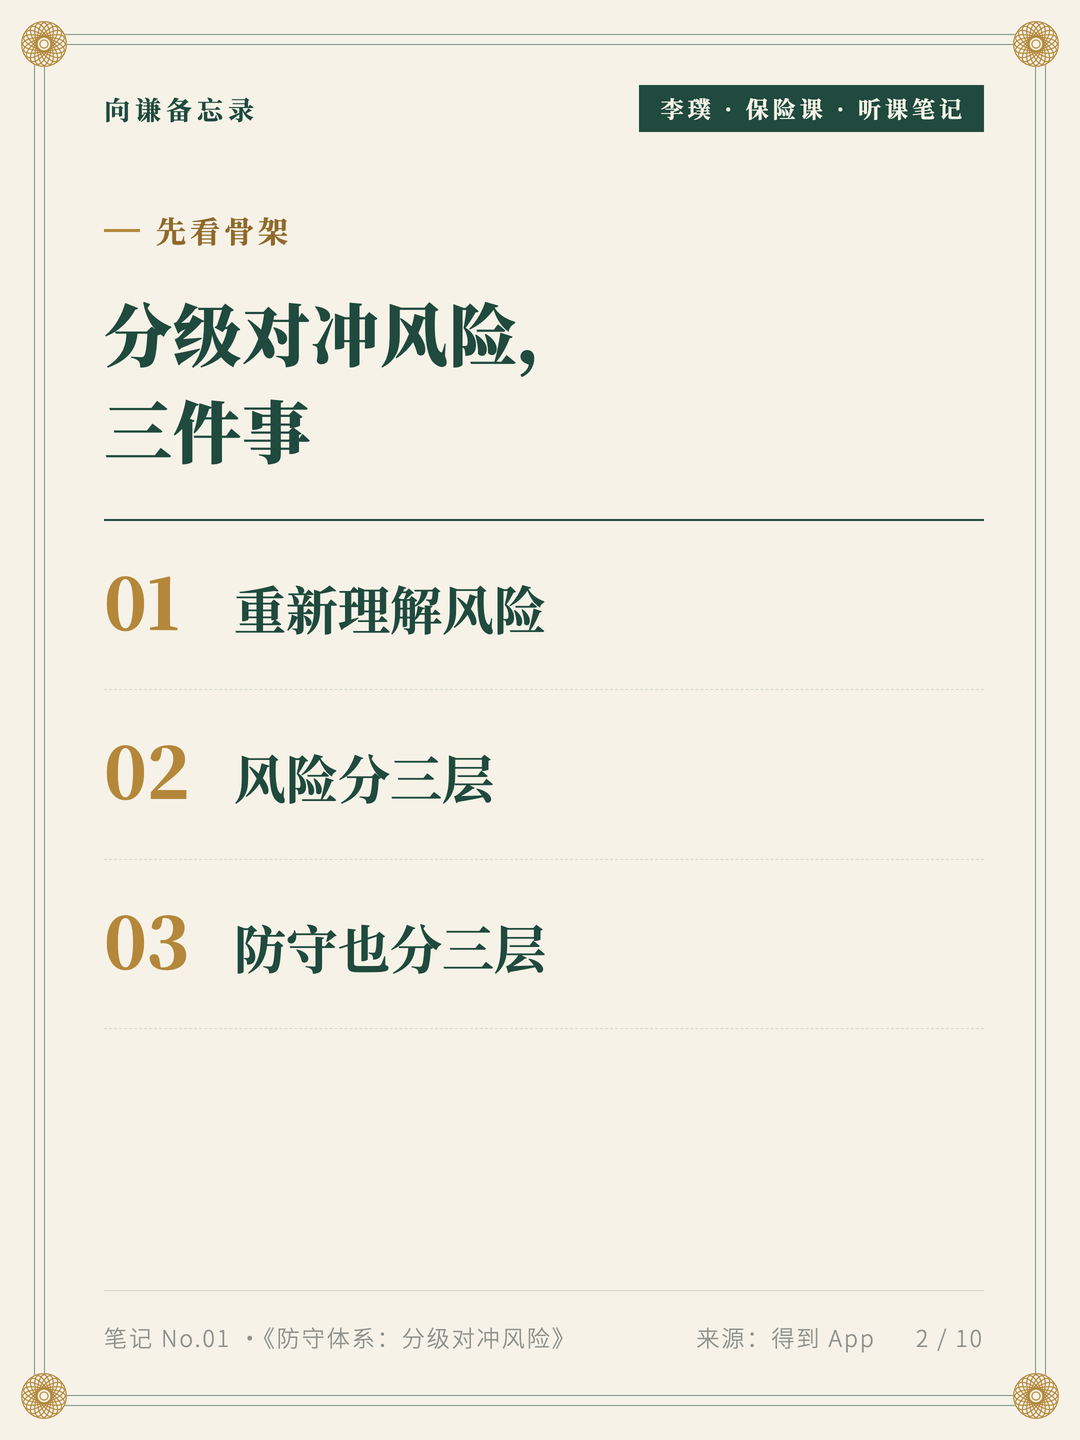
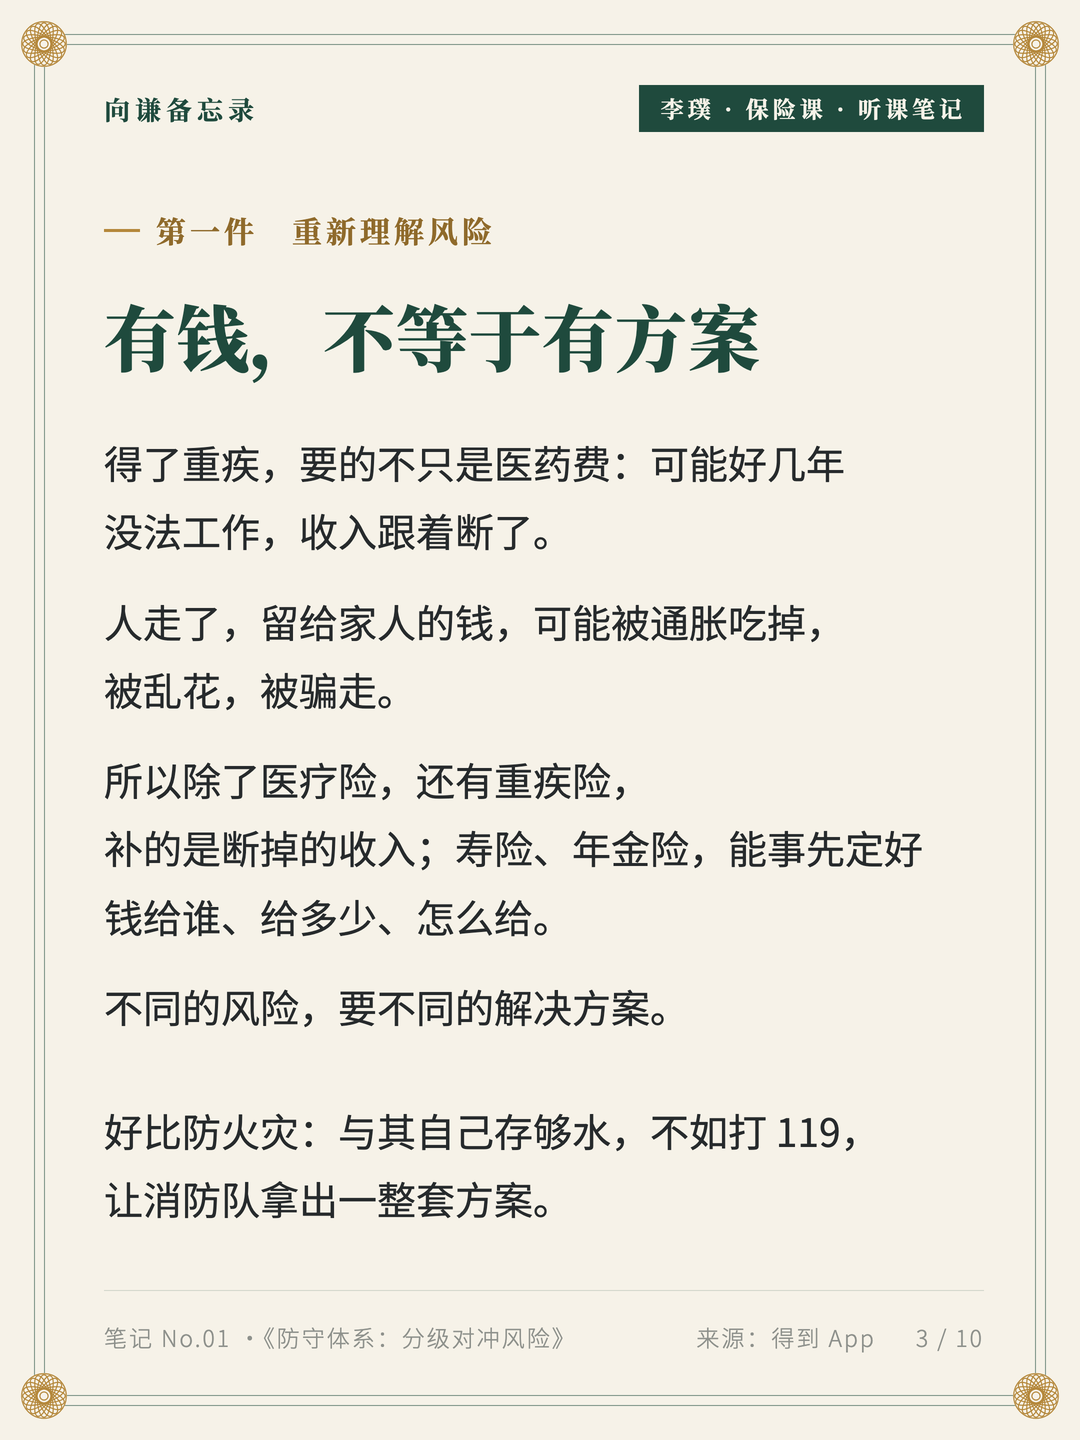
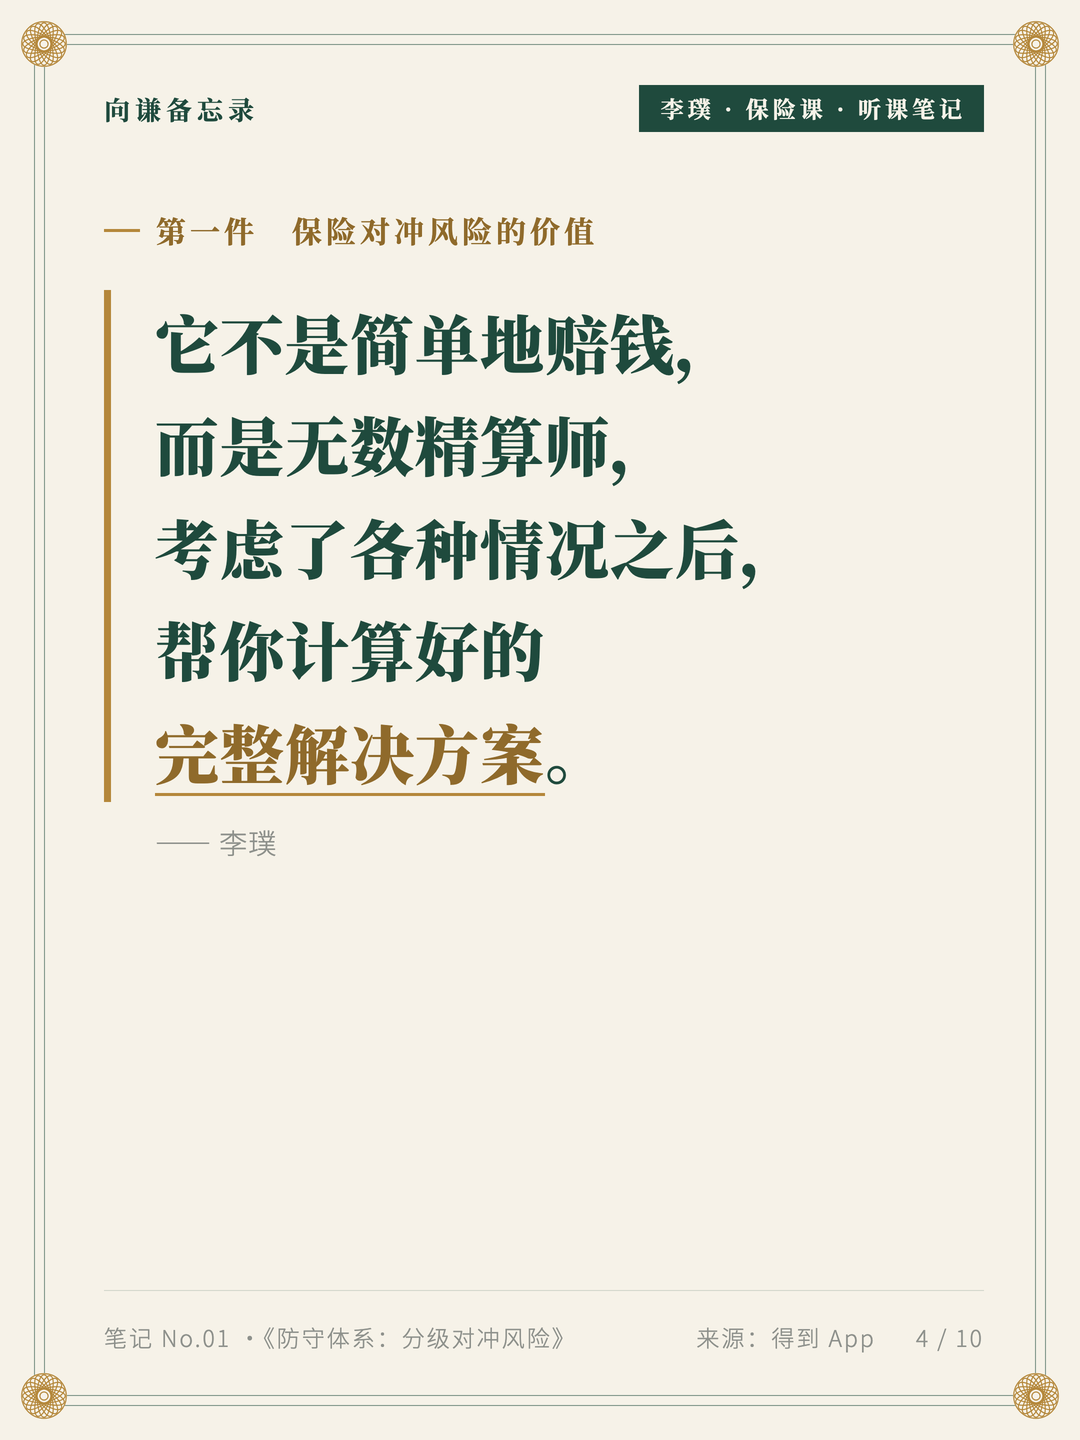
很多人觉得,保险就是出事以后赔钱,那把保费拿去投资,钱一样会有。课上的回答是:有钱,不等于有方案。得了重疾,缺的不只是医药费,可能好几年没法工作,收入跟着断了;人走了,留给家人的钱,可能被通胀吃掉,被乱花,被骗走。所以除了医疗险,还有重疾险,补的是断掉的收入;寿险、年金险,能事先定好钱给谁、给多少、怎么给。不同的风险,要不同的解决方案。李璞打了个比方:防火灾,与其自己存够水,不如打 119,让消防队拿出一整套方案。
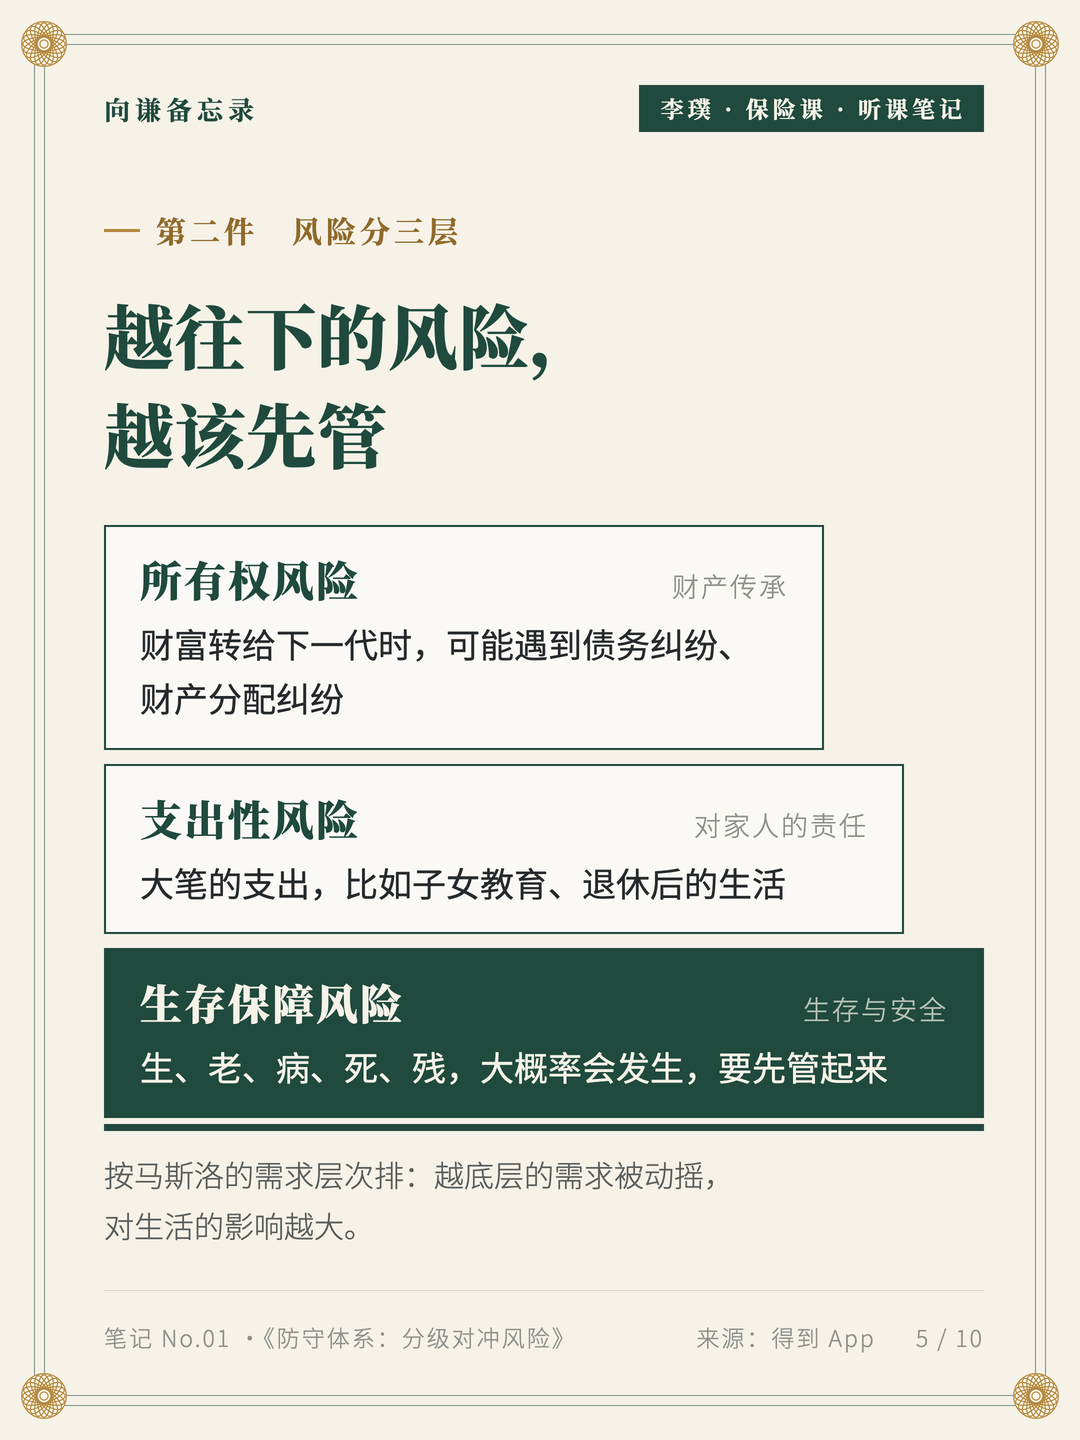
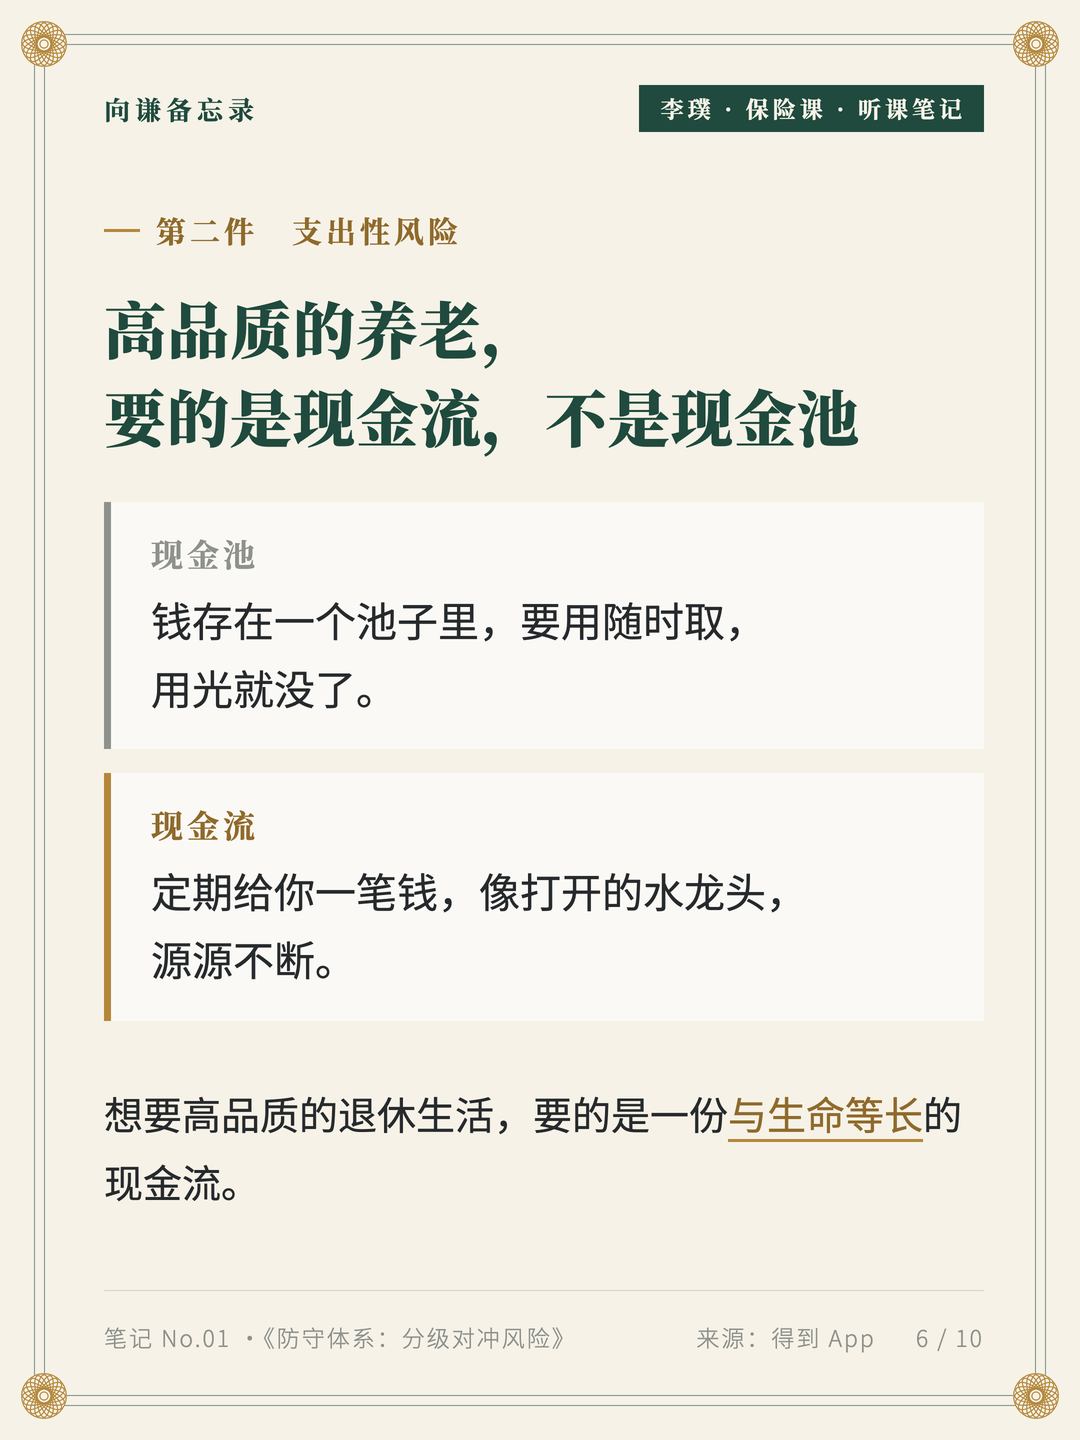
风险可以分三层。底层是生存保障风险,生、老、病、死、残,大概率会发生,要先管起来;中间是支出性风险,比如子女教育、退休后的生活,其中想过高品质的退休生活,要的是一份与生命等长的现金流,不是现金池;顶层是所有权风险,财富转给下一代时,可能遇到债务纠纷、财产分配纠纷。
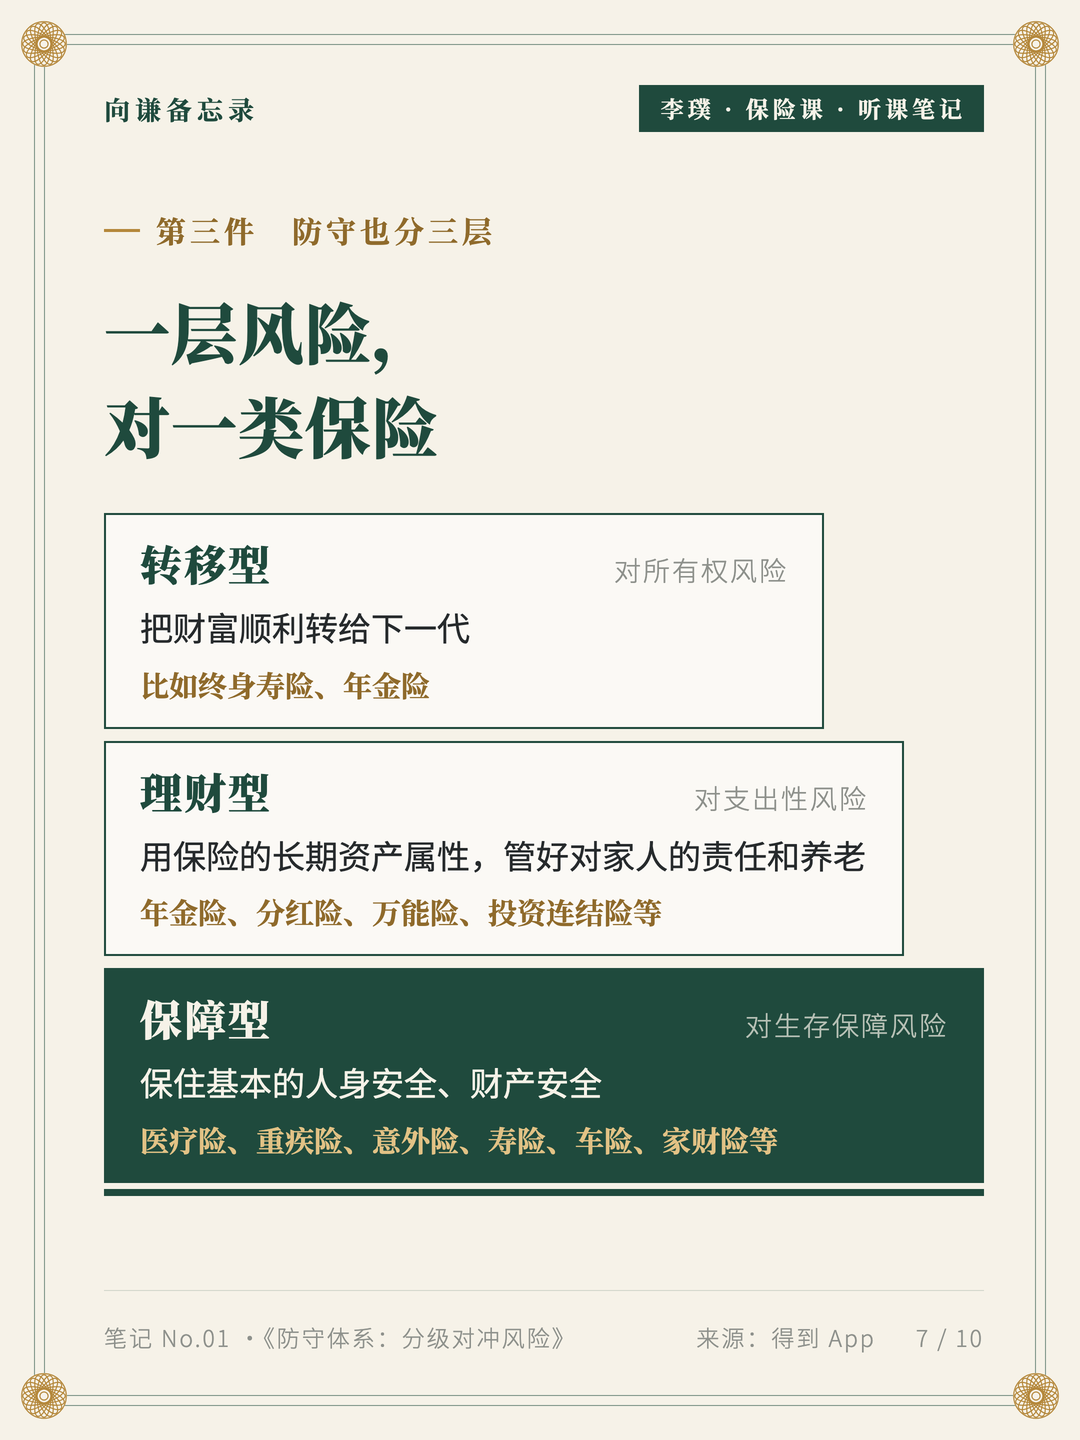
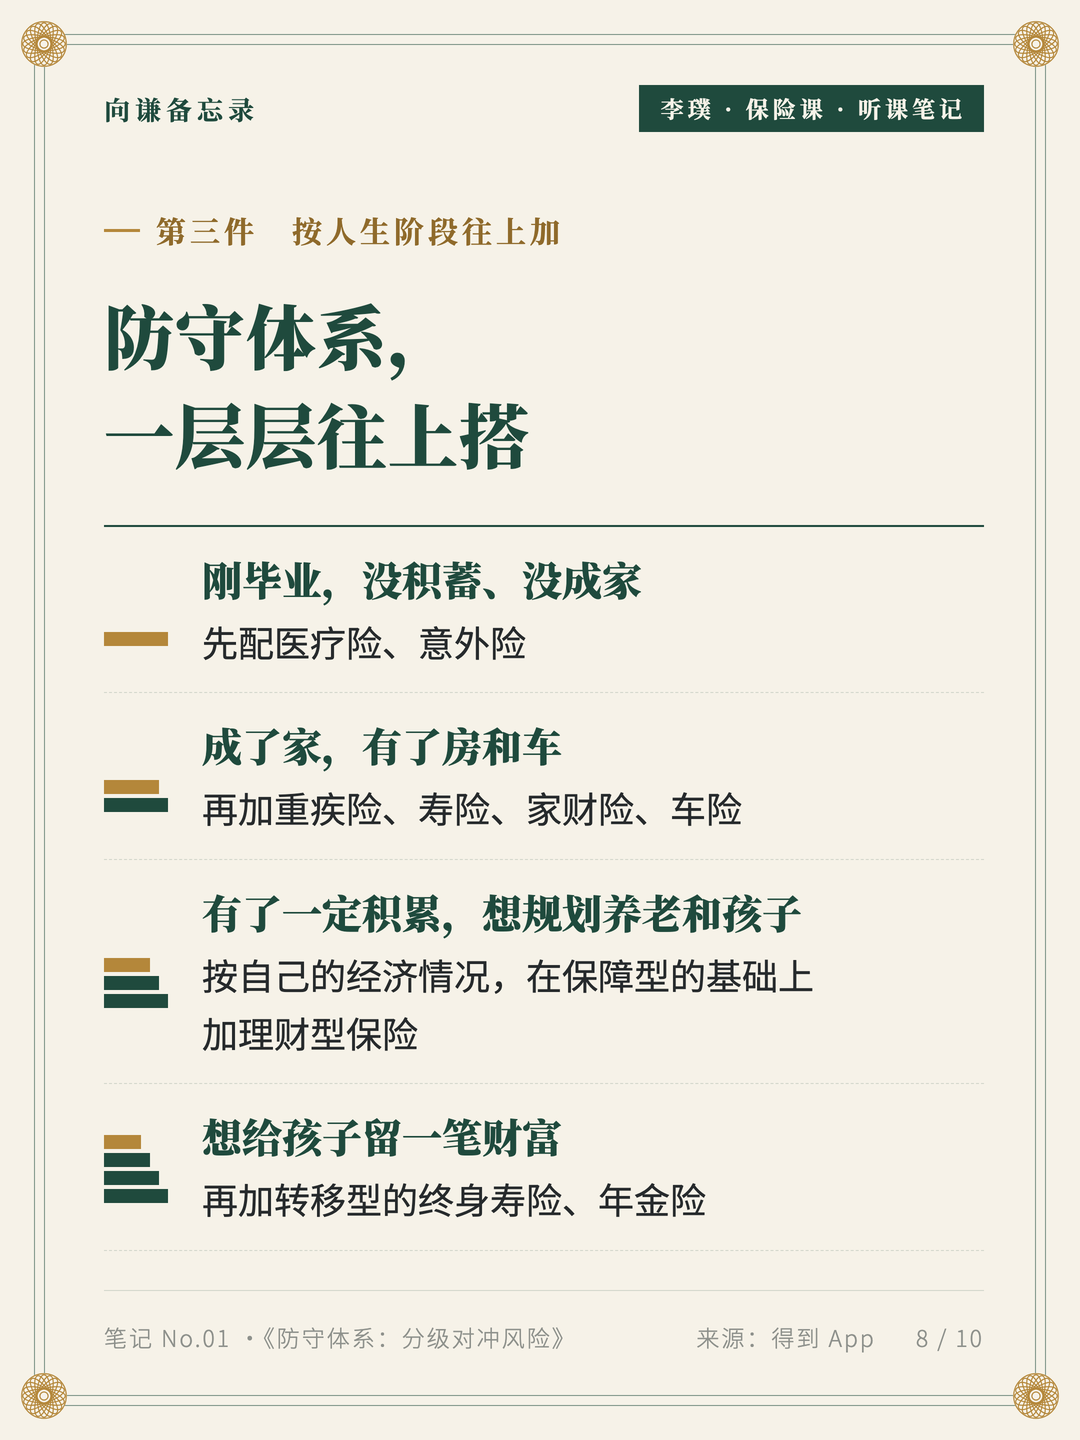
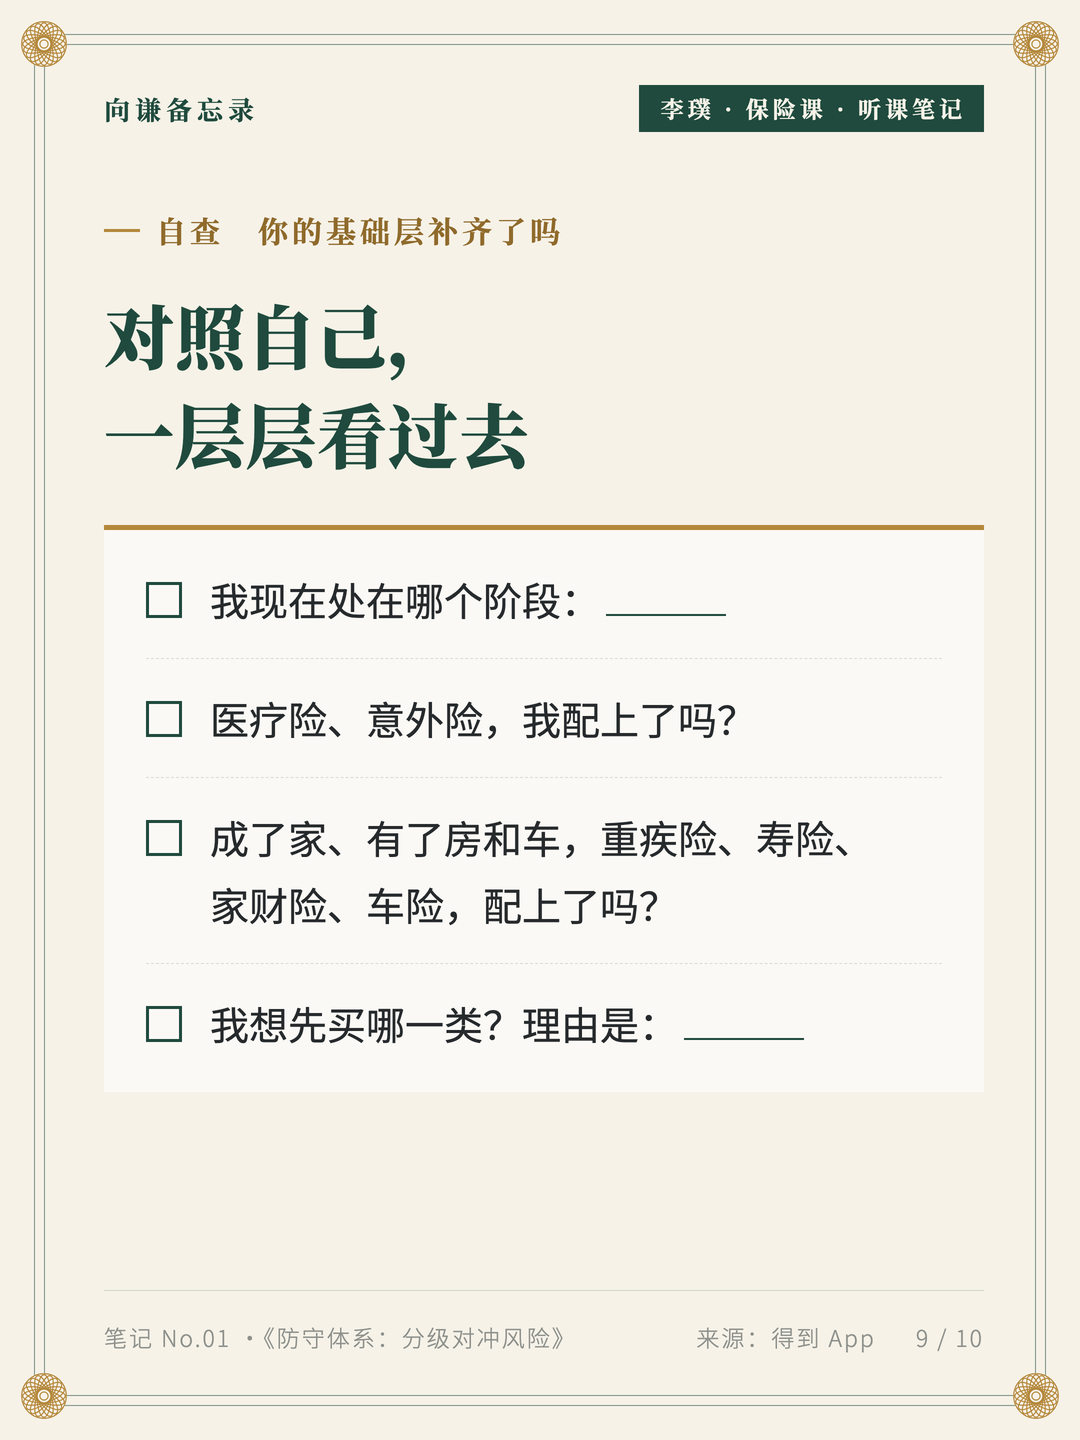
防守体系也跟着分三层:保障型对生存保障风险,理财型对支出性风险,转移型对所有权风险。它不可能一步到位,所以要分先后,按人生阶段一层层往上加:刚毕业先配医疗险、意外险;成了家,再加重疾险、寿险、家财险、车险;有了一定积累、想规划养老和孩子,按自己的经济情况加理财型;想给孩子留一笔财富,再加转移型。
图里最后留了一张自查,对照自己的阶段,看看基础层补齐了没有。
整套笔记,在合集「李璞:个人保险课·听课笔记」里。
向谦备忘录,愿你每篇都有收获,我们下篇见。